关注「医美视界」公众号
 关注「医美视界」视频号
这份通报挂在国家税务总局山西省税务局官网上,发布时间是2026年7月24日。
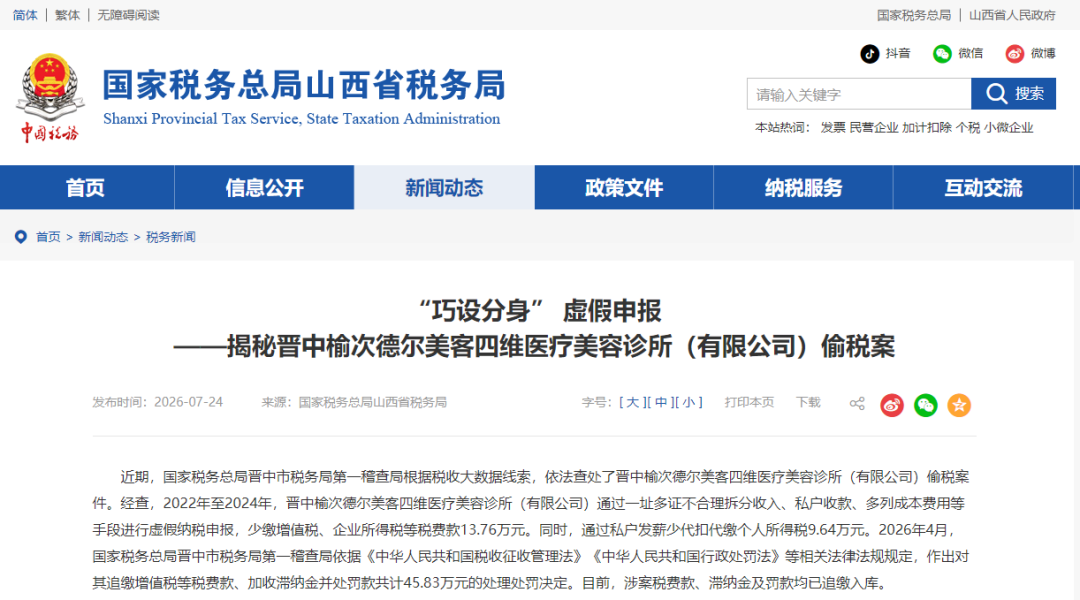
案子本身比这个时间更早。处理处罚决定是2026年4月作出的,查的是2022年到2024年这三年的账。涉案的税费款、滞纳金和罚款,现在已经全部追缴入库。
被查的对象是晋中榆次德尔美客四维医疗美容诊所(有限公司),办案的是国家税务总局晋中市税务局第一稽查局。
最后算出来的数一共45.83万元,追缴税费款、加收滞纳金、罚款,三项合在一起。
稽查的起点不是举报,是数据比对。
税务部门在筛查时发现,这家医美机构存在错误适用小规模纳税人增值税优惠政策以及多列成本费用的风险。顺着公开信息往下看,它在第三方平台上订单交易活跃,属于本地热门医美商家,可2022年到2024年实际缴纳的企业所得税全是0。
一边是线上订单不断,一边是三年不交企业所得税。
税务部门打电话过去,对方说门店正在装修、暂不营业。可线上平台显示的是正常营业。实地核查之后发现,它实际是占用隔壁门店在营业。
顺着这条线往下查,先查的是它的经营地址。
一个地址上挂着两块牌子
检查人员在税收平台上查到,这家医美诊所的经营地址上,还注册着一家个体工商户,叫晋中市榆次区德尔美容院,跟诊所的经营范围高度重合。
2022年到2024年,这家美容院一共申报收入31.04万元,全部享受小规模纳税人月销售额10万元以下免征增值税的政策,没缴过增值税。
再往下核人员,两家机构的法人、财务、员工全是同一班人马。调取对公账户和实际经营人员的个人银行账户流水之后,发现两个机构的账户跟个人账户之间资金往来密切。
一个地址、一班人马、两个主体,收入往免税的那一边挪。
账外收入这一层,得看钱是怎么进来的。
钱进了个人卡
检查人员在实地检查时发现,这家机构依托二维码和POS机等多种渠道收款。进一步分析对公账户和实际经营人员的个人银行账户流水,发现它大量使用实际经营人的个人银行卡绑定银行收款平台,收取销售医疗服务、医美产品的收入。
对比申报记录之后,问题就摆在那了:申报的未开票收入,明显低于个人账户实际收到的钱。
三年下来,通过这种方式隐匿的收入是700余万元,据此少缴的增值税、企业所得税等税费款是13.76万元。
还有一笔:通过私户发放部分员工的工资薪金和劳务报酬,少代扣代缴个人所得税9.64万元。
收入这一头查完了,成本那一头同样经不起翻。
凑发票
检查人员详细分析了财务账簿等资料,发现2022年到2023年,这家机构有与生产经营无关的宠物用品、隐形眼镜、皮草服饰、手机膜等支出发票,还有无法证明业务真实性的成本发票,造成多列成本费用。
这几样东西跟医美沾不上边。能列进成本票,说明票是凑来的。
《中华人民共和国税收征收管理法》第六十三条规定,纳税人在账簿上多列支出或者不列、少列收入,或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
这家诊所的问题不是某一个动作,是三个动作叠在一起才被识破的。拆开看,每件都能自己先核一遍。
第一件,同一个经营地址上有没有第二个主体。两个主体经营范围重合、法人财务员工是同一班人马、账户之间资金往来密切,这三个特征叠在一起,就是稽查的切入点。
第二件,收款那一头。个人银行卡、个人收款码有没有绑定收款平台收营业款。申报的未开票收入跟个人账户实际收款对不对得上,这个差额本身就是证据。
第三件,成本票的品名。票面上的东西是不是真的跟经营有关。宠物用品和手机膜列进医美机构的成本,翻账本时是藏不住的。
店里的营业款现在走的是哪条路,能一笔一笔说清楚吗?
(文章素材来源于国家税务总局山西省税务局)
医美视界提醒您:转载时请注明文章来源! » 山西晋中一家医美诊所3年隐匿收入700多万,连补带罚45.83万